美联储纪要显示部分官员倾向12月加大加息幅度
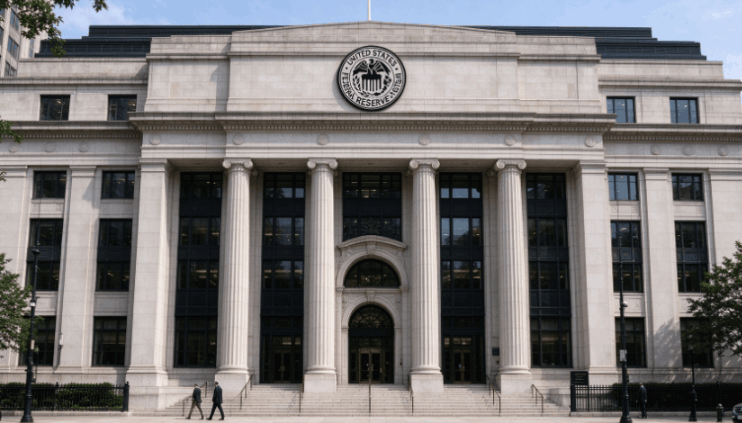
今日美股财经要闻关注「美联储纪要显示部分官员倾向12月加大加息幅度」。文中涉及美联储、会议纪要、加息、通胀。主体名称、时间、金额与行情数据以正文为准,不另作推断。
美联储最新公布的会议纪要显示,决策层内部对后续加息节奏出现分歧,“几位”官员提出,若高通胀持续,可能有必要在12月讨论更大幅度的加息。该表述将市场注意力重新引向年底最后一次议息会议。纪要同时表明,这一选项仍停留在讨论层面,尚未形成决定。
指控与事实
纪要所记录的核心信息,是部分与会官员对通胀走势的判断偏紧。他们担心价格压力回落速度不够快,因而主张保留在12月加大收紧力度的可能性。这一讨论发生在美联储持续应对高通胀的背景下,反映出委员会内部对政策利率应升到何种水平并无一致看法。
需要区分的是,纪要描述的是官员在会议上的观点交流,而非已经落地的政策安排。提出更大幅度加息的仅是“几位”官员,这一措辞在美联储文件中通常指少数而非多数,意味着该主张尚未成为委员会的主流意见。
依据与程序
美联储的利率决策由联邦公开市场委员会集体作出,会议纪要则在会后一段时间公布,用于向公众说明讨论过程。纪要中的政策选项需要经过后续会议的表决才能生效,因此12月是否调整加息幅度,仍取决于届时的经济数据与委员投票。
在美联储的沟通框架中,纪要的作用是提高政策透明度,让市场理解决策依据。官员在会上的假设性讨论不构成前瞻指引,也不代表主席或理事会的最终立场,这一点对判断政策路径尤为关键。
代价与影响
对市场而言,纪要释放的信号偏紧:若12月加息幅度扩大,融资成本将更快上行,对利率敏感的股票估值和债券价格构成压力。美元与短端美债收益率往往也会对这类表述作出反应,全球资金流向可能随之调整。
更大幅度加息同时意味着经济降温风险上升,企业投资与居民信贷需求可能受到抑制。对美联储而言,如何在压制通胀与避免过度收紧之间取得平衡,是年底会议的核心难点。该罚单式的政策选项一旦落地,其影响将超出美国本土,波及新兴市场汇率与资本流动。
后续与含义
接下来,市场将关注12月议息会议前的通胀与就业数据,以及多位官员的公开表态,以判断“几位”官员的主张能否扩展为多数共识。若数据继续显示价格压力顽固,讨论更大幅度加息的空间可能扩大;反之,该选项可能被搁置。
对其他主要央行而言,美联储内部的鹰派讨论也提供了参照:在通胀回落缓慢时,政策制定者倾向于保留更大力度的工具。我的判断是,纪要更多是释放谨慎信号,12月是否真的加大加息幅度仍存变数,读者不宜将其视为既定结果。
| 日期 | 事项 | 到2026年11月19日的状态 |
|---|---|---|
| 2026年11月19日 | 美联储会议纪要公布 | 已公布,显示“几位”官员讨论12月更大幅度加息 |
编辑总结
美联储会议纪要显示,“几位”官员认为高通胀可能使12月更大幅度加息成为必要讨论选项。该主张属于少数意见,尚未形成决策,12月议息会议结果仍取决于后续数据与委员表决。
常见问题解答
问:纪要中“几位”官员意味着什么?
回:在美联储文件中通常指少数与会者,说明更大幅度加息的主张尚未成为委员会多数共识。
问:12月会一定加大加息幅度吗?
回:不一定。纪要记录的是讨论选项,需经12月会议表决,并取决于届时的通胀与就业数据。
问:这一信号对市场有何含义?
回:偏紧信号可能推升短端收益率并压制利率敏感资产估值,但实际影响取决于政策是否落地。